Problématique Approfondie
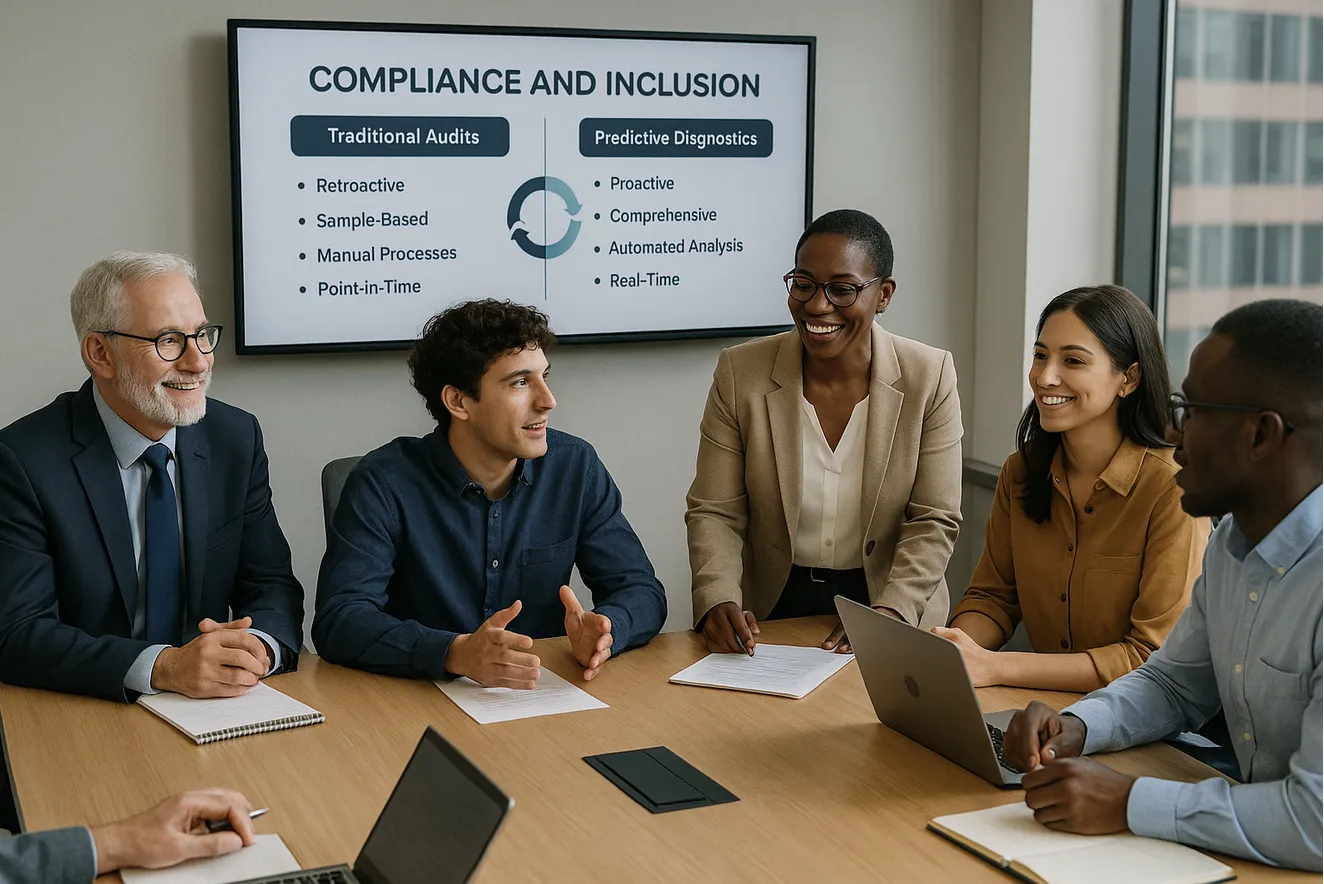
Premièrement, beaucoup confondent conformité minimale et optimisation stratégique. Deuxièmement, elles méprisent les évolutions réglementaires récentes, qui peuvent avoir un impact significatif sur leurs obligations. Enfin, l'absence d'une vision prédictive des besoins futurs les empêche d'anticiper les défis à venir. Ces lacunes entraînent des risques en cascade, tels que des contrôles URSSAF, des sanctions administratives, des contentieux des salariés, sans oublier la perte d'occasions de réduire légalement la contribution représentant des économies potentielles significatives. Par exemple, une entreprise de 500 salariés a découvert qu'elle n'avait pas respecté ses obligations, entraînant des pénalités qui auraient pu être évitées avec un diagnostic précoce.Handipartner : Précurseur du Diagnostic Prédictif Inclusif
Chez Handipartner, nous croyons fermement que la conformité OETH ne doit pas être perçue comme une simple obligation légale, mais comme un levier stratégique pour la performance économique. Notre approche novatrice, axée sur le diagnostic prédictif, permet non seulement d'identifier les non-conformités, mais aussi d'anticiper les besoins futurs en matière d'inclusion. Grâce à des outils d'analyse avancés, nous aidons les entreprises à transformer ces obligations en opportunités, en minimisant les risques de non-conformité. Aujourd’hui, il est impératif pour les entreprises de dépasser la simple conformité et d'adopter une approche proactive et prédictive. Ignorer cette étape peut mener à des conséquences désastreuses, notamment des contentieux et des pertes financières. Les organisations sont ainsi appelées à repenser leur stratégie d'inclusion, en se dotant d'outils adaptés et d'une expertise spécialisée pour optimiser leur approche.Conclusion
Investir dans un audit OETH et un diagnostic d'inclusion professionnelle est essentiel pour toute entreprise soucieuse de son avenir et de sa responsabilité sociale. En adoptant une méthode proactive, les entreprises peuvent non seulement se conformer aux exigences légales, mais également exceller dans leur démarche d'inclusion, créant ainsi un environnement de travail plus diversifié et inclusif. Ne laissez pas les risques OETH vous surprendre ; agissez dès aujourd'hui pour sécuriser votre avenir.Ce que vous payez déjà sans le savoir
Le premier enjeu insoupçonné n'est pas une sanction à venir : c'est une somme que beaucoup d'entreprises versent chaque année sans raison. Elle vient des bénéficiaires déjà présents dans l'effectif dont la reconnaissance n'a jamais été recensée. Chaque bénéficiaire non déclaré compte comme une unité manquante, et une unité manquante se paie.
- Dans une entreprise de 120 salariés, un seul bénéficiaire non recensé représente 4 752 € par an : 33 264 € dus au lieu de 28 512 €.
- À 400 salariés, c'est 5 940 € : 142 560 € au lieu de 136 620 €.
- À 900 salariés, 7 128 € : 384 912 € au lieu de 377 784 €.
Le montant ne dépend donc pas de la gravité d'un manquement, mais d'un simple écart de recensement. C'est l'un des rares postes où un audit se rembourse sur la première ligne qu'il corrige.
L'ECAP, la déduction que presque personne ne réclame
Le deuxième enjeu tient dans quatre lettres. Les emplois à conditions d'aptitude particulières — ECAP — ouvrent une déduction de 17 fois le SMIC horaire par emploi concerné, soit 201,96 €, et c'est la seule déduction du dispositif qui ne soit pas plafonnée. Elle concerne des métiers entiers : bâtiment, travaux publics, propreté, transport, sécurité.
Un exemple calculé par notre simulateur. Une entreprise de 200 salariés employant quatre bénéficiaires doit 38 016 €. Si elle déclare les soixante emplois ECAP qu'elle occupe réellement, elle doit 25 898 € — soit 12 118 € de moins, sans rien changer à son organisation.
⚠️ Une précision qui vaut d'être retenue, parce qu'elle est souvent comprise à l'envers : l'ECAP réduit le montant à verser, mais ne touche ni votre obligation d'emploi ni votre taux d'emploi. Dans l'exemple ci-dessus, l'obligation reste de douze unités avec ou sans la déclaration. Une entreprise du bâtiment reste donc tenue aux 6 %, et reste exposée au barème majoré si elle n'engage aucune action.
Le basculement qui ne s'annonce pas
Le troisième enjeu est le plus coûteux, et c'est celui qui porte le mieux son nom d'insoupçonné : il ne fait l'objet d'aucune notification. Une entreprise qui, trois années consécutives, n'a entrepris aucune action en faveur de l'emploi de bénéficiaires — aucun recrutement, aucun stagiaire, aucun achat auprès d'une entreprise adaptée ou d'un ESAT, aucun accord agréé — voit le montant dû porté à 1 500 fois le SMIC horaire par unité manquante, soit 17 820 €, quelle que soit sa taille.
Il n'y a ni avertissement, ni mise en demeure préalable : le changement se constate à la déclaration, une fois l'exercice clos. C'est pourquoi une action modeste engagée dès la première année protège mieux qu'un plan ambitieux repoussé à la quatrième — et c'est exactement ce qu'un diagnostic mené à temps permet de voir venir.